Şirketin 30 Haziran 2026 tarihli bilançosunda 8,69 milyar TL finansal borç ve 554,8 milyon TL nakit bulunması, kısa vadeli ödeme kapasitesini gündeme taşıdı. Ancak mevcut veriler, şirketin vadesi gelen borçlarını ödeyemediğini tek başına göstermiyor.
Bankalara başvurdu, gözler bilançoya çevrildi
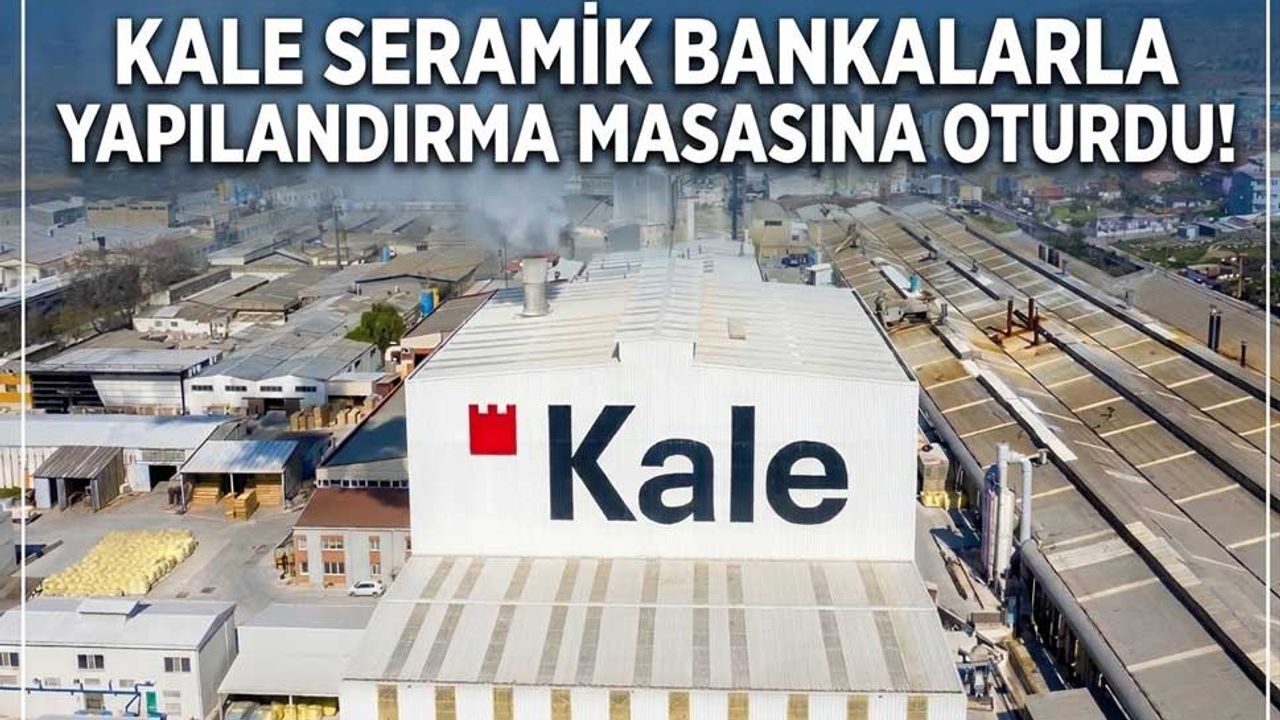
Kaleseramik Çanakkale Kalebodur Seramik Sanayi A.Ş. (BIST: KLSER), 27 Ekim 2026 tarihinde Kamuyu Aydınlatma Platformu’na (KAP) yaptığı bildirimle finansal yeniden yapılandırma başvurusunda bulunduğunu açıkladı. Şirket, başvurunun amacını bankalardaki kredilerin geri ödeme vade yapısını faaliyetlerinden sağlanan nakit akışıyla uyumlu hale getirmek olarak duyurdu.
KAP açıklamasında yapılandırma talebine konu kredi tutarı, yeni vade beklentileri veya vadesi geçmiş borçlar hakkında bilgi verilmedi. Dolayısıyla başvuru, finansal yükümlülüklerin yönetimine ilişkin önemli bir adım olsa da tek başına temerrüt ya da ödeme güçlüğünün kesin kanıtı olarak değerlendirilemiyor.
8,69 milyar TL finansal borca karşılık 554,8 milyon TL nakit
Şirketin 30 Haziran 2026 tarihli konsolide finansal tablolarına göre toplam finansal borçları 8 milyar 693,4 milyon TL seviyesinde bulunuyor. Bunun 6 milyar 267,7 milyon TL’lik bölümü kısa vadeli, 2 milyar 425,7 milyon TL’lik bölümü ise uzun vadeli borçlardan oluşuyor. Aynı tarihte nakit ve nakit benzerleri 554,8 milyon TL olarak kaydedildi.
Bu veriler, finansal borçların önemli bir bölümünün kısa vadede ödenmesi gerektiğine ve şirketin nakit mevcudunun bu borçları tek başına karşılamaya yetmediğine işaret ediyor. Bununla birlikte şirketlerin borç ödeme kapasitesi yalnızca kasadaki nakitle ölçülmüyor; faaliyetlerden sağlanan nakit, ticari alacakların tahsilatı, stokların nakde çevrilmesi ve kredi yenileme olanakları da belirleyici oluyor.
Satışlar arttı, faaliyet zararı devam etti
Kaleseramik’in 2026 yılının ilk yarısına ilişkin finansal sonuçları, satış gelirlerinde artışa karşın faaliyet kârlılığının henüz pozitife dönmediğini gösteriyor.
Şirketin konsolide satış gelirleri, 2025’in ilk yarısındaki yaklaşık 8,04 milyar TL’den 2026’nın aynı döneminde 9,15 milyar TL’ye yükseldi. Brüt kâr 699,5 milyon TL’den 1,50 milyar TL’ye çıkarken, esas faaliyet zararı 1,27 milyar TL’den 425,7 milyon TL’ye geriledi.
Net dönem zararı da önceki yılın aynı dönemindeki yaklaşık 1,92 milyar TL’den 13,3 milyon TL’ye indi. Ancak bu sonuç, ana faaliyetlerin kâra geçtiği anlamına gelmiyor. Şirketin finansman giderleri ilk yarıda yaklaşık 1,72 milyar TL olarak gerçekleşti.
Borçların vadesi yönetilebilecek mi?
Ortaya çıkan tablo iki farklı gelişmeye işaret ediyor: Satış gelirleri ve brüt kâr artarken esas faaliyet zararı önemli ölçüde geriledi. Buna karşılık yüksek finansal borç, sınırlı nakit mevcudu ve devam eden faaliyet zararı, borçların geri ödeme takviminin şirket açısından neden önem taşıdığını gündeme getiriyor.
Yeniden yapılandırma başvurusunun sonucu bu açıdan belirleyici olacak. Finansal kuruluşlarla anlaşmaya varılması halinde geri ödeme vadelerinin nakit akışına göre düzenlenmesi şirketin likidite yönetimine katkı sağlayabilir. Ancak anlaşmanın koşulları ve şirketin sonraki dönemlerde yaratacağı nakit henüz bilinmiyor.